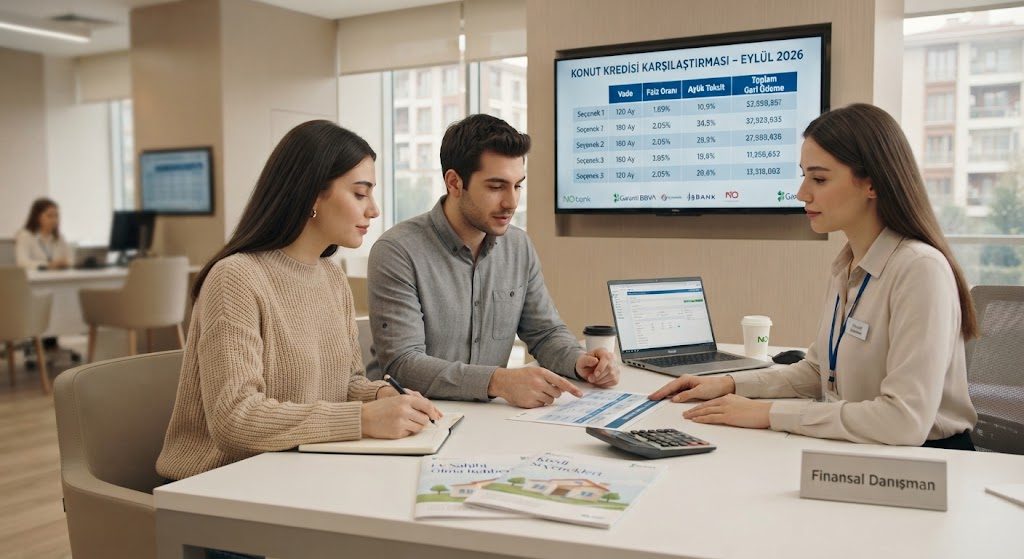
Ev sahibi olmak isteyen milyonlarca vatandaş konut kredisi kampanyalarını yakından takip ediyor. Eylül 2026 itibarıyla bankaların konut kredisi ve konut finansmanı oranlarında dikkat çeken değişiklikler yaşanırken, uygun oranı yakalamak isteyen tüketiciler için banka karşılaştırması büyük önem taşıyor.
Konut fiyatlarının yüksek seyretmesi nedeniyle birçok vatandaş ev sahibi olabilmek için kredi seçeneğini değerlendiriyor. Ancak uzun vadeli konut kredilerinde faiz oranındaki küçük bir değişiklik bile toplam geri ödeme tutarında ciddi fark oluşturabiliyor.
Eylül ayının ilk haftasında yayımlanan karşılaştırma verilerine göre konut kredisi piyasasında en düşük oranlar yaklaşık %2,87 seviyesinden başlıyor.
9 Eylül 2026 tarihli karşılaştırmada 1 milyon TL tutarında ve 120 ay vadeli kredi için örnek olarak;
seviyelerinde taksitler ortaya çıkıyor. Bu rakamlar örnek hesaplamalardır ve bankaların müşteriye özel değerlendirmelerine göre değişebilir.
Konut kredisi kullanmayı düşünen vatandaşların en çok merak ettiği konuların başında aylık taksit tutarı geliyor.
Örneğin 1 milyon TL kredi için 120 ay vadede aylık oran %2,87 olduğunda taksit yaklaşık 29 bin 696 TL seviyesinde hesaplanıyor.
Aynı kredi için oran %3,24 seviyesine çıktığında aylık ödeme yaklaşık 33 bin 122 TL'ye yükseliyor.
Aradaki fark ilk bakışta birkaç bin lira gibi görünse de 120 aylık vadede toplam ödeme açısından önemli bir maliyet farkı oluşturabiliyor. Bu nedenle yalnızca "aylık taksit ne kadar?" sorusuna değil, toplam geri ödeme tutarına da bakılması gerekiyor.
Eylül ayı itibarıyla yapılan güncel karşılaştırmalarda Kuveyt Türk, Ziraat Bankası ve Vakıf Katılım gibi kurumlar daha düşük oranlarla öne çıkarken, diğer bankalarda oranlar daha yüksek seviyelerde bulunabiliyor.
Ancak tüketicilerin burada dikkat etmesi gereken önemli bir nokta bulunuyor.
İnternette görülen en düşük oran her müşteri için aynı şekilde uygulanmayabilir.
Kredi tutarı, vade, müşterinin kredi geçmişi, gelir durumu, alınacak konutun özellikleri, bankanın kampanya şartları ve ek ürün kullanımı gibi unsurlar kredi teklifini değiştirebilir.
Bu nedenle başvuru öncesinde bankadan kişiye özel ödeme planı alınması önem taşıyor.
Kamu bankaları da konut sahibi olmak isteyen müşterilerine farklı konut kredisi seçenekleri sunuyor.
Örneğin Ziraat Bankası, konut kredilerinde 120 aya kadar vade imkânı bulunduğunu belirtiyor. Kredi tutarı ise satın alınacak konutun ekspertiz değeri ve BDDK tarafından belirlenen kredi oranlarına göre belirleniyor.
Ziraat Bankası ayrıca özel kampanyalar için müşterilerin şubelerden bilgi alabileceğini belirtiyor.
Bu nedenle kampanyaların yalnızca faiz oranı üzerinden değerlendirilmemesi gerekiyor.
Konut kredisi kullanırken tüketicinin yalnızca faiz veya kâr payını hesaplaması yeterli değil.
Kredi kullanımı sırasında;
gibi kalemler de gündeme gelebiliyor.
Bu nedenle bankaların sunduğu teklif karşılaştırılırken yıllık maliyet oranı ve toplam geri ödeme birlikte değerlendirilmelidir.
Kredi tutarı yükseldikçe faiz oranındaki küçük farkların aylık ödemeye etkisi de artıyor.
Örneğin 1 milyon TL için yaklaşık 29 bin 696 TL olan aylık ödeme, aynı koşullarda 2 milyon TL kredi için yaklaşık 59 bin 391 TL seviyesine çıkabiliyor.
Bu nedenle 2 milyon TL ve üzerindeki konut kredilerinde vatandaşların aylık gelirleri ile kredi taksitleri arasındaki dengeyi dikkatli hesaplaması gerekiyor.
Konut kredisi faizleri açısından piyasadaki en önemli beklentilerden biri gelecekte oranların daha düşük seviyelere gelip gelmeyeceği.
Bankaların kredi fiyatlamaları; para politikası, fonlama maliyetleri, piyasa koşulları ve bankaların kendi kampanyaları gibi birçok faktörden etkileniyor.
Bu nedenle bugün açıklanan bir kampanyanın ilerleyen haftalarda aynı şartlarla devam edeceğinin garantisi bulunmuyor.
Nitekim Ağustos sonundaki bazı düşük oranlı kampanyaların Eylül ayında değiştiği görülüyor. Örneğin daha önce %2,65 seviyesinde görülen bir teklifin Eylül başında karşılaştırma listelerinden çıkması, kampanyaların ne kadar hızlı değişebildiğini gösteriyor.
Konut kredisi kullanmayı düşünen vatandaşların karar vermeden önce şu adımları uygulaması öneriliyor:
1. Birden fazla bankadan teklif alın.
Tek bir bankanın sunduğu oranla yetinmeyin.
2. Aylık taksite değil toplam geri ödemeye bakın.
Düşük görünen taksit, uzun vadede daha yüksek toplam maliyete dönüşebilir.
3. Kampanya şartlarını dikkatli okuyun.
Bazı avantajlı oranlar belirli müşteri grupları veya ek ürün şartlarına bağlı olabilir.
4. Ekspertiz değerini hesaba katın.
Kullanılabilecek kredi tutarı yalnızca evin satış fiyatına göre belirlenmeyebilir.
5. Gelirinize uygun vade seçin.
Uzun vade aylık taksiti azaltırken toplam geri ödeme maliyetini yükseltebilir.
6. Kredi teklifini yazılı olarak alın.
Başvuru öncesinde faiz/kâr payı, masraflar, sigorta ve toplam ödeme kalemlerini birlikte inceleyin.
Eylül 2026 itibarıyla konut kredisi piyasasında bankalar arasındaki oran farkları dikkat çekiyor. Güncel karşılaştırmalarda %2,87 civarındaki oranlar en düşük seçenekler arasında yer alırken, bazı bankalarda oranlar %3'ün üzerinde bulunuyor.
Özellikle 10 yıl gibi uzun vadelerde küçük faiz farklılıklarının toplam maliyeti önemli ölçüde değiştirebilmesi nedeniyle ev almak isteyenlerin acele karar vermeden önce farklı bankaların tekliflerini karşılaştırması gerekiyor.
Kısacası, konut kredisi kullanacak vatandaşlar için yalnızca "en düşük faiz hangi bankada?" sorusu değil, "bu kredinin bana toplam maliyeti ne olacak?" sorusu da büyük önem taşıyor.
Not: Konut kredisi faiz ve kâr payı oranları sık sık değişebilir. Haberde yer alan hesaplamalar Eylül 2026 dönemindeki karşılaştırma verilerine dayanan örneklerdir. Kredi kullanmadan önce ilgili bankadan güncel oran, toplam geri ödeme ve tüm masraflar hakkında kişiye özel teklif alınması gerekir.
Henüz yorum yapılmamış. İlk yorumu siz yazın!